Lausunto hallituksen esityksestä laeiksi tuloverolain 119 ja 124 §:n muuttamisesta sekä rajoitetusti verovelvollisen tulon verottamisesta annetun lain 7 ja 15 §:n muuttamisesta
Veronmaksajain Keskusliiton lausunto eduskunnan valtiovarainvaliokunnan verojaostolle 16.9.2026
Esityksessä ehdotetaan yhteisöverokannan alentamista 20 prosentista 18 prosenttiin vuoden 2027 alusta, rajoitetusti verovelvollisiin yhteisöihin sovellettavien vastaavien verokantojen alentamista sekä muiden kuin luonnollisten henkilöiden elinkeinotoiminnan tappioiden vähennysajan pidentämistä 10 vuodesta 25 vuoteen.
Yhteisöverokannan alentaminen
Veronmaksajain Keskusliitto pitää yhteisöverokannan alentamista 18 prosenttiin perusteltuna ja kannatettavana kasvutoimena. Se parantaa Suomen kilpailukykyä, kun yritysten kannusteet investoida ja sijoittua Suomeen kohenevat. Tämä tukee yritysten kasvua, työllisyyttä ja eri veropohjia pidemmällä aikavälillä.
Yhteisöverokannan kevennys sopii laajaa veropohjaa ja matalaa kantaa tavoittelevaan veropolitiikkaan paremmin kuin kohdennetut verotuet ja hallinnollisesti raskaat poikkeukset.
Yritysverotuksen tulee olla selkeä, ennakoitava ja kansainvälisesti kilpailukykyinen.
Yhteisöveron alentaminen 20 prosentista 18 prosenttiin perustuu hallituksen vuoden 2025 kehysriihessä päättämiin kasvutoimiin. Veronkevennys on oikein mitoitettu ja ajoitettu, sillä maailmantalouden epävarmuus on korostanut tarvetta vahvistaa Suomen houkuttelevuutta yritystoiminnan kannalta.
Talouspolitiikan arviointineuvoston mukaan yhteisöveron alentaminen voi olla perusteltua osana kokonaistuotannon kasvattamiseen tähtäävää verorakenteen muutosta. Yhteisövero kohdistuu kansainvälisesti liikkuvaan tuotannontekijään eli pääomaan, ja sen alentaminen voi kasvattaa kokonaistuotantoa investointien kasvun myötä. Yhteisöveron alentaminen voi kasvattaa verotettavia voittoja myös ohjaamalla monikansallisia yrityksiä näyttämään enemmän voittoja Suomessa ja vastaavasti vähemmän muualla.1
OECD:n yritysveromuutoksia tarkastelevassa analyysissa yritysverotuksen keventämisen arvioidaan historiallisten veromuutosten perusteella lisänneen investointeja ja vahvistaneen työn tuottavuuden kasvua.2
Yhteisöverokannan alentaminen on läpinäkyvä ja hallinnollisesti kevyt tapa vahvistaa investointikannustimia tasapuolisesti eri toimialoilla verrattuna byrokraattisempiin ja vaikeammin rajattaviin verovähennyksiin tai tukimekanismeihin.
Vaikka nimellinen yritysveroprosentti on Suomessa jo tällä hetkellä EU-keskiarvoa matalampi, erilaiset veropohjat huomioiva efektiivinen keskimääräinen veroaste on hieman keskiarvoa korkeampi.3 Suomen verrattain laaja veropohja on verotuksen neutraalisuusperiaatteen kannalta hyvä lähtökohta. Veroprosentin kevennys onkin oikea keino laajaa veropohjaa ja suhteellisen matalaa verokantaa tavoittelevaan veropolitiikkaan.
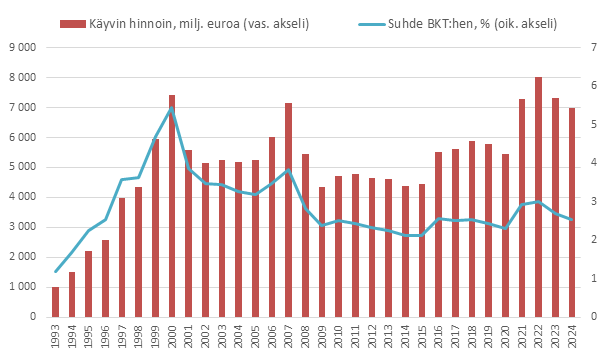
Staattiset tuottolaskelmat eivät kerro paljoa yhteisöverokannan alennuksen vaikutuksesta verotuottojen kehitykseen, sillä veropohja kasvaa alennuksen dynaamisten vaikutusten kautta. Tätä yleistä johtopäätöstä tukevat myös kokemukset edellisestä yhteisöveroalennuksesta. Yhteisöverokantaa alennettiin vuonna 2014 tuntuvasti (24,5 % -> 20 %). Yhteisöveron tuotto pysyi selkeästä alennuksesta huolimatta aluksi lähes aiemmalla tasolla, ja on sittemmin kasvanut selvästi.
Kuvio: Yhteisöverokertymä verovuosittain, lähteet: Verohallinto (verot), Tilastokeskus (BKT)
Lisäksi on hyvä huomioida, että yritysten investointi- ja sijaintipäätökset voivat vaikuttaa myös muihin veropohjiin ja sitä kautta esimerkiksi henkilöverotuottoihin. Veronkevennyksellä on myös suora vaikutus voittoa tekevien yritysten jaettaviin varoihin, mikä voi nostaa esimerkiksi osinkoja ja vaikuttaa näin kotitalouksien käytettävissä olevaan tuloon ja julkisen sektorin saamiin veroihin ja omaisuustuloihin.
Myös Tanskan hallitus on sopinut yleisen yhteisöverokannan keventämisestä kolmella prosenttiyksiköllä 22 prosentista 19 prosenttiin vuoteen 2029 mennessä. Tanskan veroministeriön pitkän aikavälin arvion mukaan yhden prosenttiyksikön yhteisöverokannan alennuksen dynaamiset vaikutukset pienentävät verotuottomenetystä noin puolella verrattuna tilanteeseen, jossa niitä ei huomioida. Ministeriö arvioi veronalennuksen lisäävän investointeja ja kasvattavan bruttokansantuotetta sekä vähentävän voitonsiirtoa4.
Vaikutusarvioihin liittyy luonnollisesti epävarmuutta, mutta tämä ei poista sitä, että veroratkaisun suunta on talouskasvun kannalta oikea. Suomen kaltaisessa pienessä avoimessa taloudessa yhteisöveron tasolla on erityistä merkitystä yritysten sijainti-, investointi- ja voitonjakopäätöksiin. Yritysverotuksen tulee täten olla myös pitkäjänteistä ja ennakoitavaa.
Tappioiden vähennysajan pidentäminen
Veronmaksajain Keskusliitto kannattaa tappioiden vähennysajan pidentämistä 25 vuoteen. Muutos parantaa nettotulon verotuksen toteutumista ja vahvistaa sellaisten yritysten toimintaedellytyksiä, joiden tie pysyvään kannattavuuteen on pitkä.
Tappioiden vähennysoikeuden pidentäminen 10 vuodesta 25 vuoteen on myös osa hallituksen puoliväliriihessä linjaamaa kasvupakettia. Tuloverotuksen lähtökohtana on varsinaisen nettotulon verottaminen, jolloin tulonhankkimisesta aiheutuneet menot tulee saada vähentää mahdollisimman täysimääräisesti. Jos tappiot vanhenevat ennen kuin liiketoiminta kääntyy voitolliseksi, yrityksen verorasitus kasvaa suhteessa yrityksen todelliseen pidemmän aikavälin tulokseen.
Voimassa oleva 10 vuoden määräaika on etenkin tutkimus-, kehitys- ja kasvuvaiheen yrityksille lyhyt. Pitkät tuotekehitys-, testaus- ja kansainvälistymisvaiheet ovat erityisen tyypillisiä toimialoilla, joilla voisi olla talouskasvun näkökulmasta huomattava potentiaali pitkällä aikavälillä.
Aiemmin lausuntokierroksella olleeseen esitysluonnokseen nähden hallituksen esityksessä on huomioitu myös elinkeinoyhtymien tappioiden vähennysajan pidennys 25 vuoteen. Se on tarkoituksenmukainen muutos, jotta myös elinkeinoyhtymän tappioiden vähennysajasta säädetään laissa.
Jussi Junni Mikael Kirkko-Jaakkola
toimitusjohtaja pääekonomisti