Veromuutokset 2027
Miten verotus muuttuu vuonna 2027? Kooste perustuu pääministeri Petteri Orpon hallituksen vuoden 2027 talousarvioesitykseen sekä verolakiesityksiin. Jotkin muutoksista ovat tulleet voimaan jo takautuen verovuodesta 2026. Sivua päivitetään loppuvuoden aikana, kun maksut ja verolait vahvistuvat.
Ansiotulojen verotus
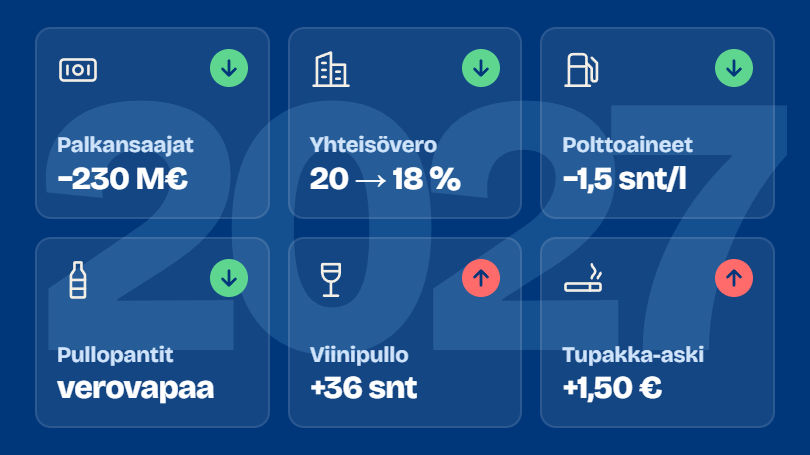
Vuodelle 2027 on tulossa hallitusohjelmassa ja hallituksen puoliväliriihessä sovitut pieni- ja keskituloisten työn verotuksen kevenykset. Työtulovähennystä muutetaan siten, että palkkaverotus kevenee yhteensä noin 230 miljoonalla eurolla. Lisäksi ansiotuloveroperusteisiin tehdään kaikilla tulotasoilla 3,2 prosentin indeksitarkistus, jolla ehkäistään palkkatason noususta aiheutuvaa verotuksen automaattista kiristymistä.
Sairausvakuutusmaksut sekä kunnallis- ja kirkollisveroprosentit vahvistetaan marraskuussa.
Palkansaajan verotus
Palkansaajan verotus on kevenemässä vuonna 2027 pääasiassa hallituksen veronkevennyksen myötä. Ennustettu ansiotason nousu huomioiden 3 000–4 000 euroa kuukaudessa ansaitsevan palkansaajan tuloverot ja veronluonteiset sosiaalivakuutusmaksut sisältävä veroprosentti on alenemassa kokonaisuudessaan noin 0,4 prosenttiyksikköä.
Yli 60 000 euroa vuodessa ansaitsevien veroprosentit sen sijaan pysyvät lähes ennallaan, kun hallituksen veronkevennys on rajattu pienempituloisille. Palkansaajan työttömyysvakuutusmaksun aleneminen 0,15 prosenttiyksiköllä 0,89 prosentista 0,74 prosenttiin nostaa kuitenkin käteen jäävää tulo-osuutta kaikilla palkkatasoilla hieman.
Arvioita palkansaajan veroprosentin muutoksesta eri tulotasoilla 2027
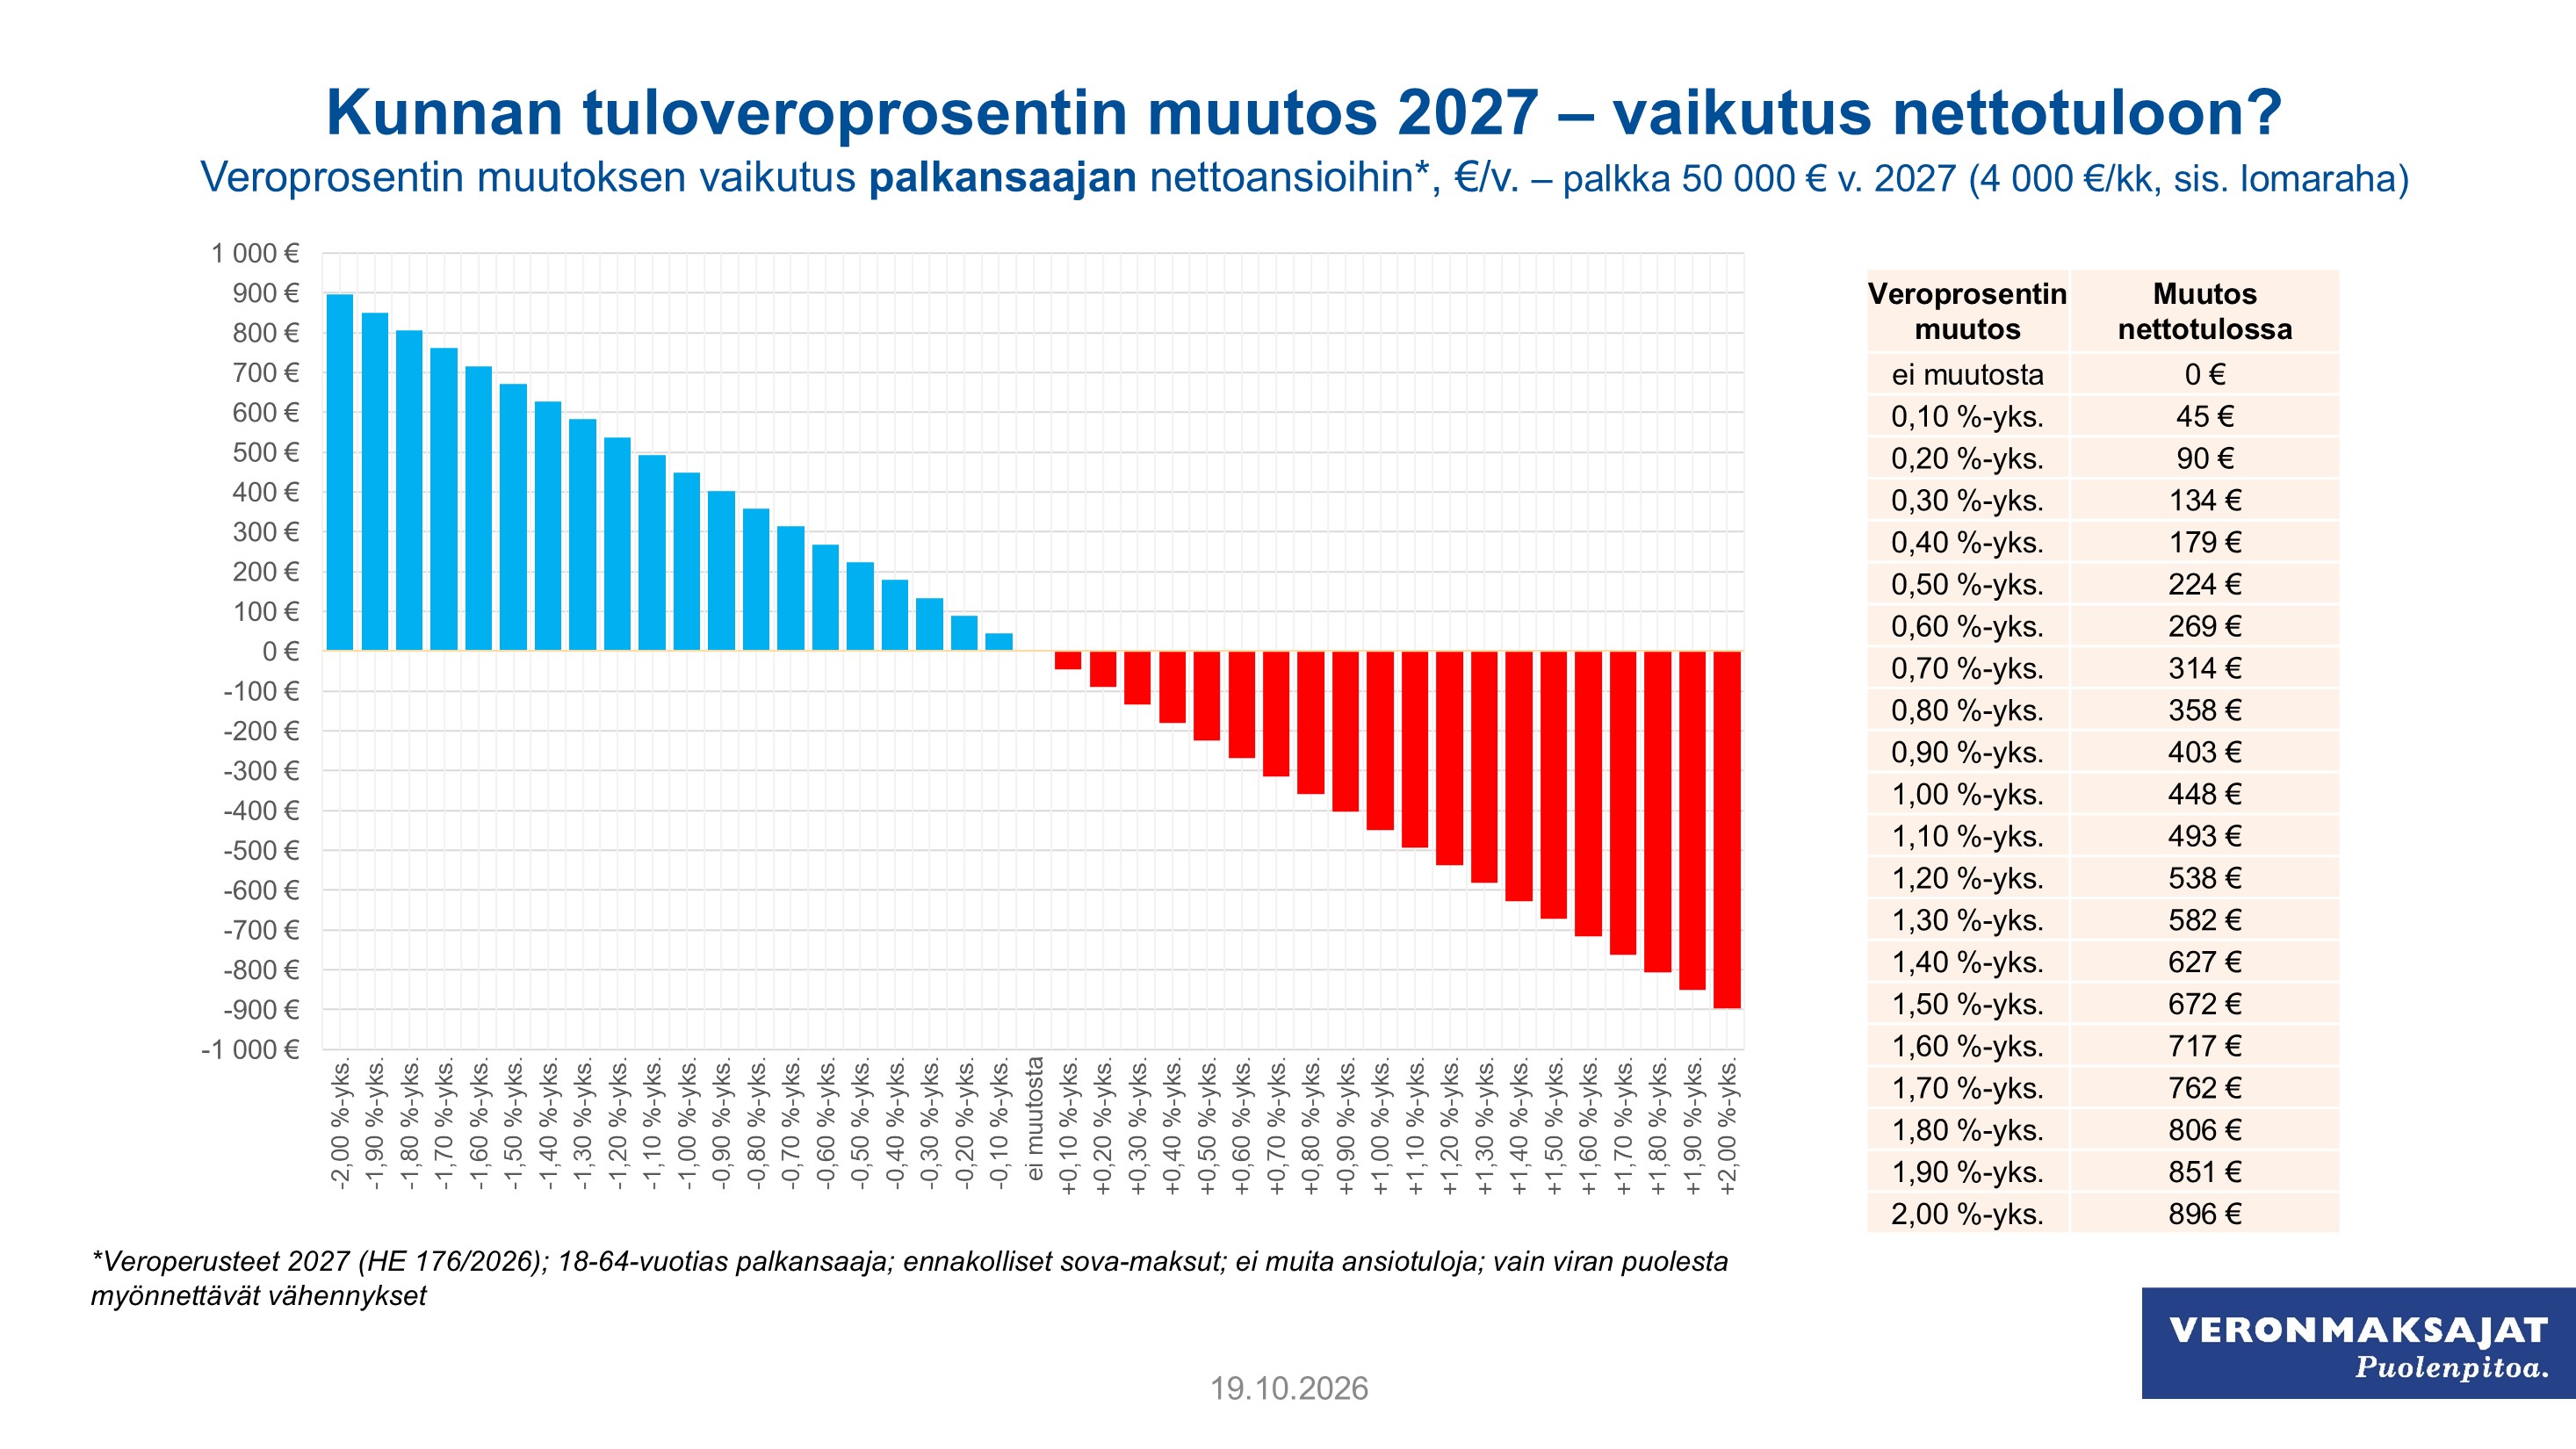
Palkan verotukseen vaikuttaa myös kunnanvaltuustojen päätökset tulevan vuoden kunnallisveroprosenteiksi. Oheisessa grafiikassa on esitetty veroprosentin muutoksen vaikutuksia palkansaajan nettotuloon, kun bruttopalkka on 4 000 euroa/kk (vuosipalkka 50 000 euroa, sis. lomarahan).
Kunnallisveroprosentin muutoksen vaikutuksia palkansaajalle 2027 (.jpg)
Työmatkavähennys
Asunnon ja työpaikan välisten matkakulujen vähennyksen omavastuuta alennettiin vuodeksi 2026 väliaikaisesti 900 eurosta 800 euroon. Alennus koskee vuoden 2026 verotusta, joten nykyisen lain mukaan omavastuu on palaamassa 900 euroon vuonna 2027.
Pääministeri Petteri Orpon hallitus tiedotti 15.10.2026 helpotuksista autoilun kustannuksiin. Toimiin kuuluu työmatkakuluvähennyksen enimmäismäärän korotus 7 000 eurosta 7 800 euroon vuodelle 2027.
Liikunta- ja kulttuurietu nousi 540 euroon 2026 alkaen
Työnantajan tarjoaman verovapaan omaehtoisen liikunta- ja kulttuuriedun enimmäismäärä nousi 400 eurosta 540 euroon vuodessa. Muutos tuli takautuen voimaan jo vuodelle 2026 ja on voimassa myös vuonna 2027. Samalla edun käyttöalaa laajennettiin luontoharrastuksiin, kuten kalastukseen ja metsästykseen.
Työsuhdeoptioiden veroon lykkäysmahdollisuus
Listaamattomien yritysten työsuhdeoptioiden käyttämisestä aiheutuvan veron maksua voidaan tietyin edellytyksin lykätä siihen saakka, kunnes optioilla saadut osakkeet myydään. Nykyisin vero maksetaan jo osakkeita saataessa. Muutosta sovelletaan työsuhdeoptioihin, jotka käytetään lain voimaantulon jälkeen riippumatta siitä, milloin optiot on saatu.
Henkilöstöantien verotus
Henkilöstöantien verotusta muutetaan siten, että esimerkiksi tytäryhtiön työntekijöille voidaan aiempaa laajemmin tarjota konsernin emoyhtiön osakkeita.
Vapaaehtoisen eläkesäästämisen verotuki poistuu
Vapaaehtoisen eläkesäästämisen maksujen verovähennysoikeus poistuu vuoden 2027 alusta. Muutos koskee muun muassa vapaaehtoisten yksilöllisten eläkevakuutusten ja pitkäaikaissäästämissopimusten maksuja sekä työntekijän maksamaa osuutta kollektiivisesta lisäeläketurvasta.
Kilometrikorvaus ja kotimaan päiväraha
Verohallinto on päättänyt verovapaiden matkakustannusten korvausten määrät verovuodelle. Omalla autolla tehdyn matkan verovapaa kilometrikorvaus nousee kolmella sentillä 58 senttiin. Verovapaa kotimaan kokopäiväraha nousee eurolla 55 euroon ja osapäiväraha pysyy 25 eurossa. Tarkemmin eri kulkuneuvojen verovapaat määrät
Eläkkeensaajan verotus
Vuoden 2027 varsinainen työn verotuksen kevennys toteutetaan työtulovähennyksen kautta, joten se ei koske eläketuloja eikä etuustuloja. Tuloveroasteikon ja perusvähennyksen indeksitarkistukset vaikuttavat kuitenkin myös eläketuloihin, minkä lisäksi eläketulovähennys muuttuu kansaneläkkeen mukana.
Kun otetaan huomioon työeläkkeiden 2,6 % indeksitarkistus ja kansaneläkeindeksin 2,3 % nousu (vaikuttaa myös eläketulovähennykseen), eläkkeensaajan verotus pysyy yleisesti jotakuinkin ennallaan.
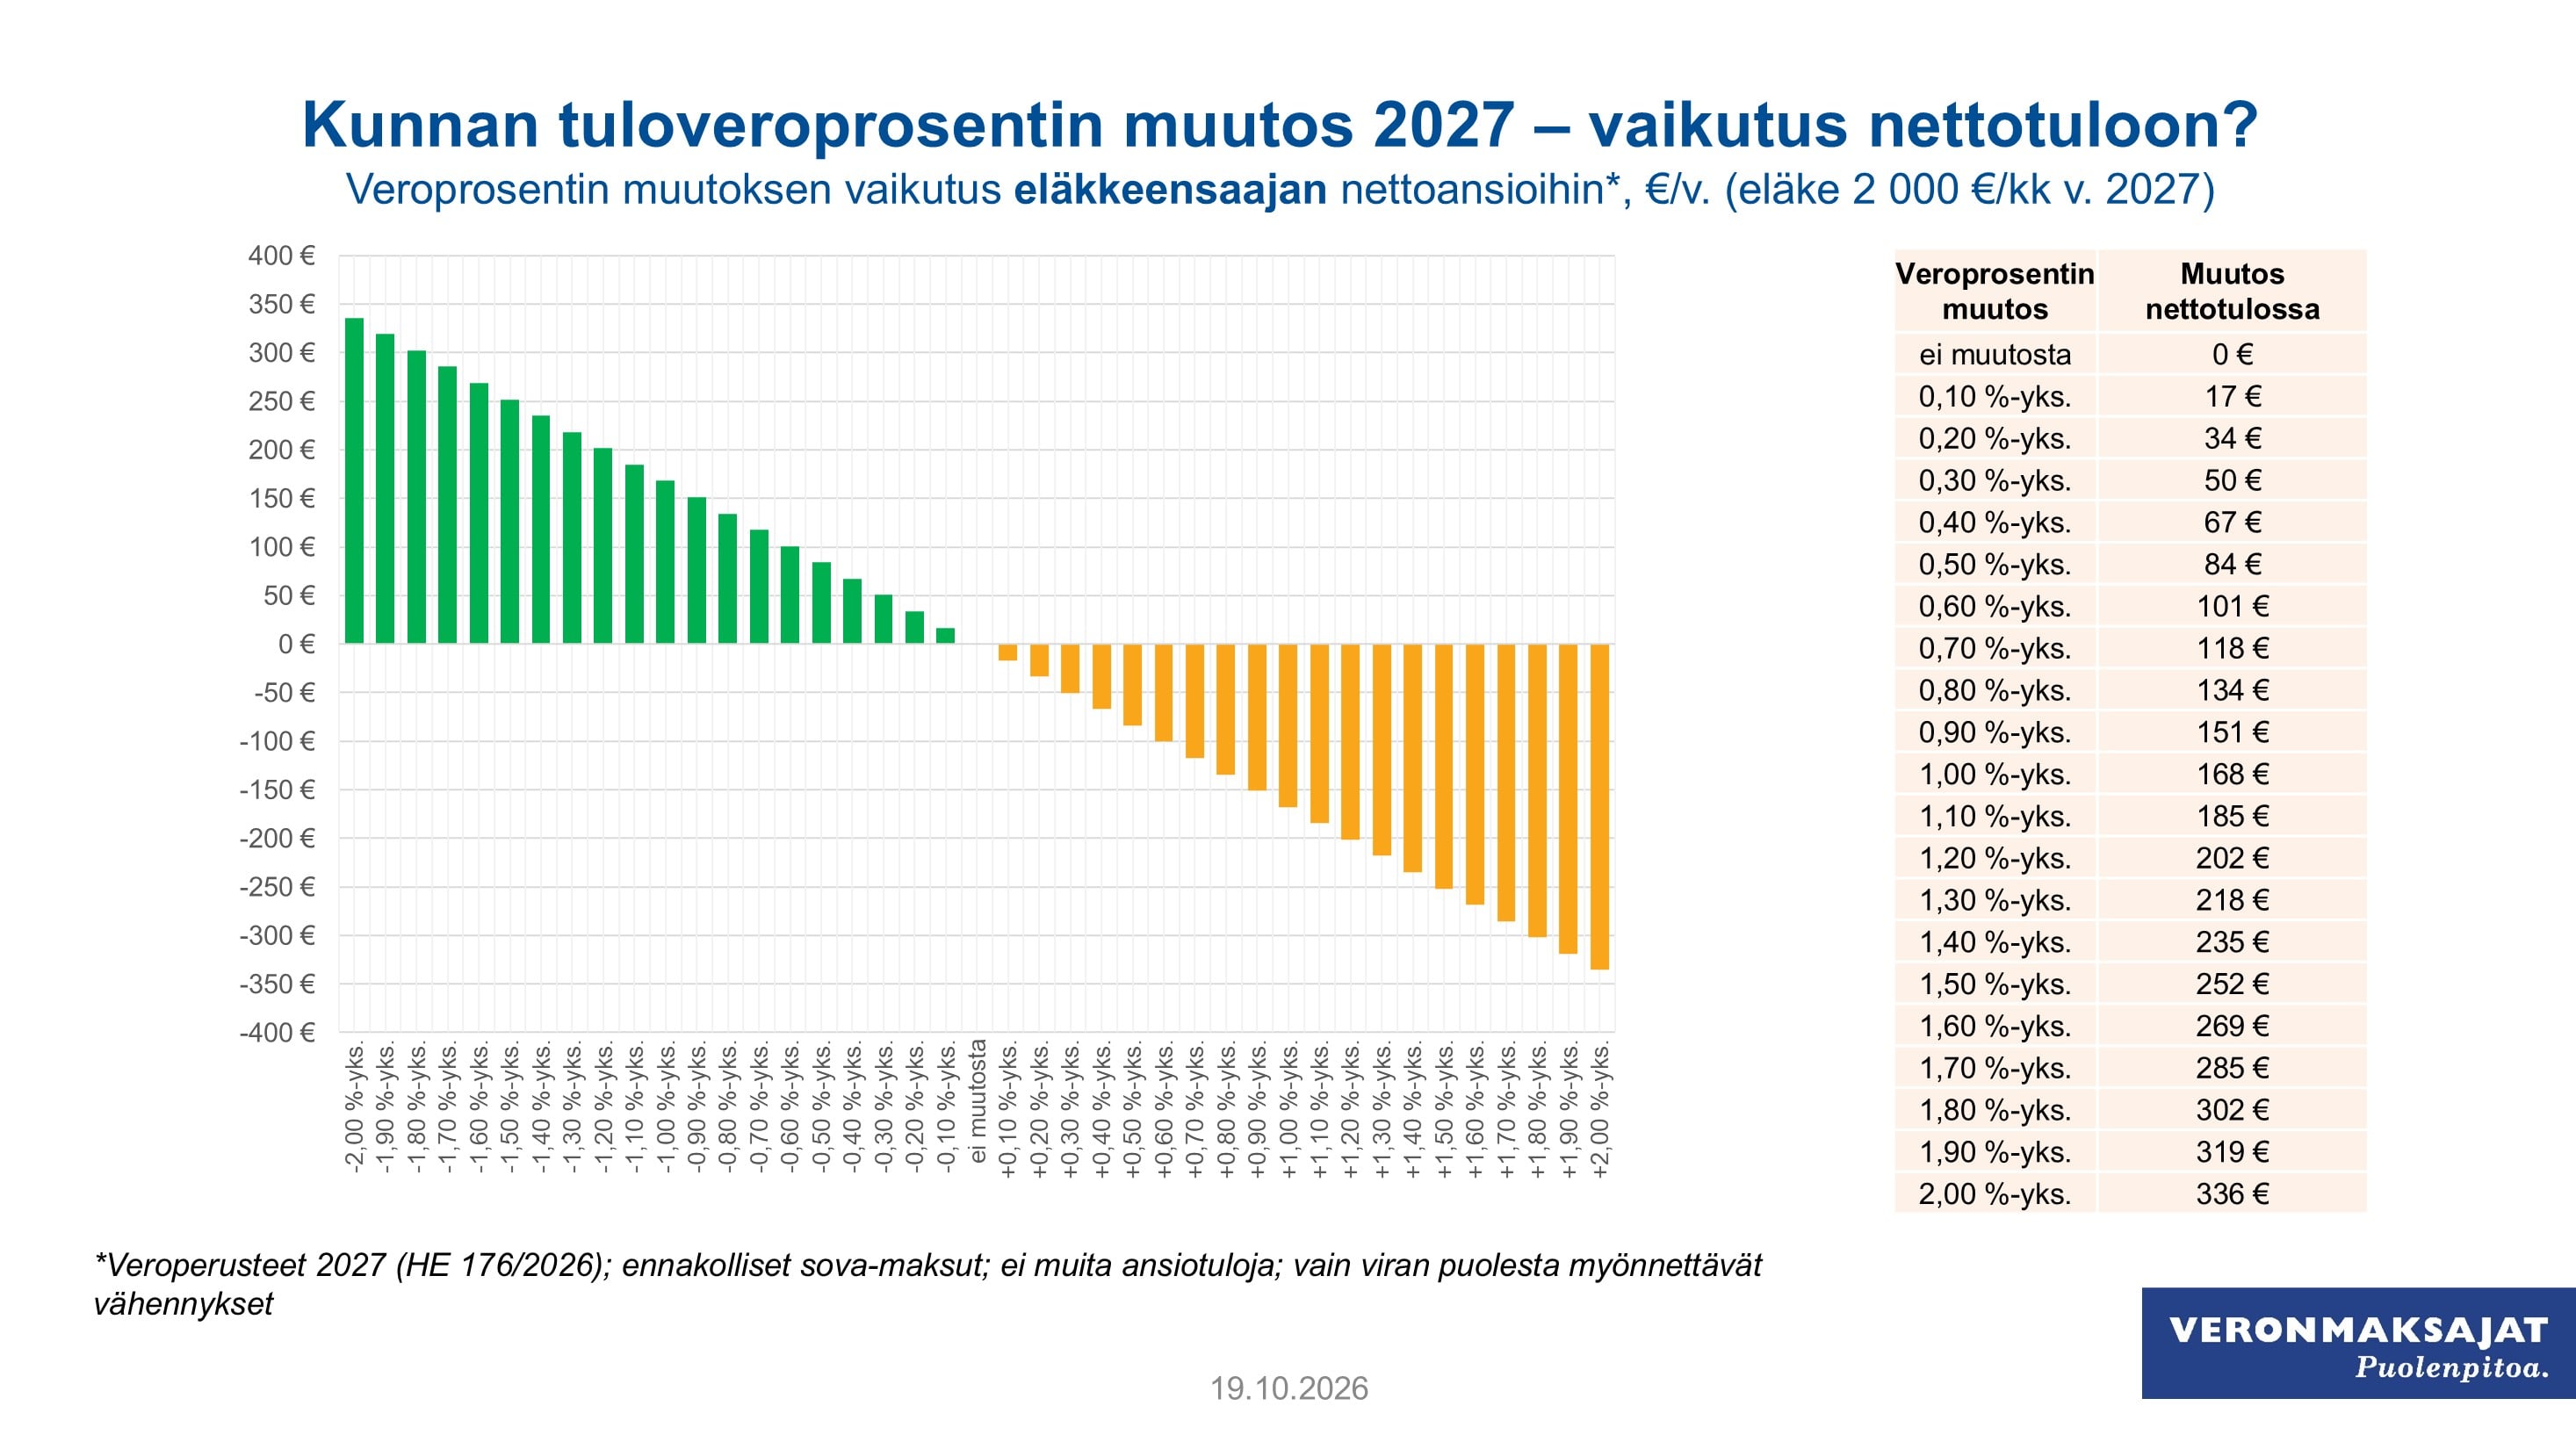
Eläketulojen verotukseen vaikuttaa myös kunnanvaltuustojen päätökset tulevan vuoden kunnallisveroprosenteiksi. Oheisessa grafiikassa on esitetty veroprosentin muutoksen vaikutuksia eläkkeensaajalle, kun eläke on 2 000 euroa/kk.
Kunnallisveroprosentin muutoksen vaikutuksia eläkkeensaajalle 2027 (.jpg)
Pullopanteista saadut tulot verovapaiksi
Juomapakkausten panteista saatu tulo säädetään verovapaaksi. Verovapaus koskee sekä itse ostettujen että esimerkiksi kerättyjen juomapakkausten panteista saatuja tuloja.
Lastensuojelun tuet verovapaiksi
Lastensuojelulain nojalla myönnettävät taloudelliset tuet säädetään verovapaiksi sosiaalietuuksiksi vuoden 2027 alusta.
Kotitalousvähennys nousi 2026 alkaen
Kotitalousvähennystä korotettiin takautuen jo verovuodelle 2026, ja samat korotetut ehdot koskevat myös vuotta 2027. Yritykseltä ostetusta vähennykseen oikeuttavasta työstä saa vähentää 40 prosenttia työn osuudesta. Vähennyksen enimmäismäärä on 2 100 euroa henkilöltä ja omavastuu 150 euroa. Jos kotitalous palkkaa työntekijän, vähennys on 15 prosenttia maksetusta palkasta sekä palkkaan liittyvät työnantajan sivukulut. Lue tarkemmin kotitalousvähennyksen muutoksista ja hakemisesta
Lahjoitusvähennys laajenee
Lahjoitusvähennyksen käyttöalaa laajennetaan vuonna 2027. Vähennyskelpoisten lahjoitusten saajajoukkoon tulee yliopistojen ja korkeakoulujen lisäksi muun muassa tieteen, taiteen, kulttuuriperinnön, liikunnan, lasten ja nuorten hyvinvoinnin sekä sosiaalisen hyvinvoinnin ja terveyden hyväksi toimivia Verohallinnon nimeämiä yhdistyksiä ja säätiöitä. Luonnollisen henkilön lahjoitusvähennys muuttuu suoraan verosta tehtäväksi vähennykseksi.
Kuolinpesien sähköinen asiointi uudistuu
Helmikuun 2027 alussa on tarkoitus ottaa käyttöön uusi kuolinpesän osakasrekisteri, joka helpottaa uusien kuolinpesien asiointia. Lain voimaan tulon jälkeen syntyneet kuolinpesät voivat tehdä perukirjan ja antaa perintöveroilmoituksen OmaVerossa. Omavero toimii myös käyttöliittymänä kuolinpesän osakasrekisteriin, jossa osakkaat voivat esimerkiksi tilata ja täydentää kuolinpesän osakastietoja.
Perunkirjoituksen määräaika pitenee kolmesta kuukaudesta kuuteen kuukauteen. Jatkossa Verohallinnolle on annettava perintöverotusta varten myös perintöveroilmoitus. Ilmoitus ja perukirja sen liitteenä on annettava Verohallinnolle kuukauden kuluessa perunkirjoituksen määräajan tai sille myönnetyn lisäajan päättymisestä. Myös paperiasiointi säilyy mahdollisuutena.
Yhteisövero alenee 18 prosenttiin
Yhteisöverokantaa alennetaan vuoden 2027 alusta kahdella prosenttiyksiköllä 20 prosentista 18 prosenttiin. Muutos perustuu hallituksen kevään 2025 puoliväliriihessä tekemään päätökseen.
Tappioiden vähennysaika pitenee
Yritysten elinkeinotoiminnan tappioiden vähennysaika pitenee nykyisestä 10 vuodesta 25 vuoteen. Muutos koskee elinkeinoyhtymiä ja muita verovelvollisia kuin luonnollisia henkilöitä, ja sitä sovelletaan verovuonna 2026 tai sen jälkeen syntyneisiin tappioihin. Luonnollisten henkilöiden elinkeinotoiminnan tappioiden sekä maatalouden tappioiden vähennysaika säilyy 10 vuodessa.
Yrittäjävähennys kasvaa
Elinkeinonharjoittajien, maataloudenharjoittajien ja muiden yrittäjävähennykseen oikeutettujen yrittäjävähennystä korotetaan 5 prosentista 5,5 prosenttiin.
Korkovähennysrajoitukset laajenevat yhteisetuuksiin
Vuodesta 2027 alkaen korkomenojen vähennysoikeuden rajoituksia on tarkoitus soveltaa myös yhteisetuuksiin, kuten yhteismetsiin. Tähän asti näiden korkomenot ovat olleet rajoituksetta vähennyskelpoisia. Jatkossa vähennysoikeutta voitaisiin rajoittaa, jos yhteisetuuden korkomenot ovat vuositasolla yli 500 000 euroa suuremmat kuin sen korkotulot.
Yritysjärjestelyjen verosääntöjä päivitetään
Yritysjärjestelyjä koskevia verosäännöksiä on tarkoitus uudistaa vuoden 2027 alusta. Muutokset laajentaisivat mahdollisuuksia toteuttaa yritysjärjestelyjä ilman välittömiä veroseuraamuksia.
Lakimuutoksen myötä tietyt konsernin sisäiset sulautumiset voitaisiin toteuttaa veroneutraalisti ilman sulautumisvastiketta. Myös uudenlainen yhtiöittämällä toteutettava jakautuminen tulisi mahdolliseksi. Yritysjärjestelyissä sallittava rahavastikkeen enimmäismäärää nousisi ja liiketoimintasiirto sallittaisiin myös kun siirtyvien varojen verotuksellinen nettoarvo on negatiivinen. Tappioiden vähennysoikeutta laajennettaisiin sulautumis- ja jakautumistilanteissa.
Bensiinin ja dieselin verotaso laskee
Liikennepolttoaineiden valmisteveron alentaminen jatkuu vuoden 2027 alussa. Polttoaineiden hiilidioksidiverokomponenttia alennetaan 1.1.2027.
Arvion mukaan vuoden alennus laskee sekä bensiinin että dieselin arvonlisäverollista kuluttajahintaa noin 1,5 senttiä litralta muutoksen mennessä täysimääräisiesti kuluttajahintoihin.
Esimerkkejä välillisen verotuksen muutoksista 2027 (pdf)
Ajoneuvoveroa kevennetään
Henkilö- ja pakettiautojen ajoneuvoveron perusveroa alennetaan yhteensä noin 30 miljoonalla eurolla. Alennus kohdistuu pääosin vanhempiin polttomoottoriautoihin ja on veronalennuksen piiriin kuuluvalla autolla keskimäärin 18 euroa vuodessa.
Uutta alempaa verotasoa sovelletaan varsinaisesti vuoden 2028 alusta. Koska ajoneuvoveroa kannetaan etukäteen, alennus voi kuitenkin näkyä osassa jo vuoden 2027 aikana lähetettävistä ajoneuvoverolipuista.
Esimerkkejä välillisen verotuksen muutoksista 2027 (pdf)
Alkoholivero nousee
Alkoholijuomien verotusta kiristetään vuoden 2027 alusta. Kaikkien juomaryhmien verotasoihin tehdään indeksitarkistus ja tämän lisäksi osaan alkoholijuomista kohdistuu erillinen veronkorotus.
Esimerkkilaskelmassa 0,75 litran viinipullon hinta nousisi veromuutosten vuoksi noin 36 senttiä ja puolen litran väkevän alkoholijuoman noin 84 senttiä. Oluen ja long drink -juomien hintavaikutukset ovat selvästi pienempiä.
Esimerkkejä välillisen verotuksen muutoksista 2027 (pdf)
Tupakkavero nousee
Tupakkaveroa korotetaan kahdessa vaiheessa 1.1. ja 1.7.2027. Korotuksiin sisältyvät sekä aikaisemmin päätetyt veronkorotukset että kevään 2026 kehysriihessä päätetty lisäkorotus. Korotusten yhteisvaikutus tavallisen tupakka-askin kuluttajahintaan on arviolta noin 1,50 euroa.
Esimerkkejä välillisen verotuksen muutoksista 2027 (pdf)
---
Kiinteistöverouudistusta ei toteuteta tällä vaalikaudella
Hallitusohjelmassa suunniteltua kiinteistöverotuksen arvostamisuudistusta ei toteuteta tällä vaalikaudella. Uudistuksen tarkoituksena oli päivittää rakennusten ja maapohjien verotusarvoja lähemmäs nykyisiä arvoja. Hallitus jatkaa uudistuksen selvittämistä, ja valmistelun tulokset jäävät seuraavan hallituksen hyödynnettäviksi.